Daily Money Manager

Mga screenshot
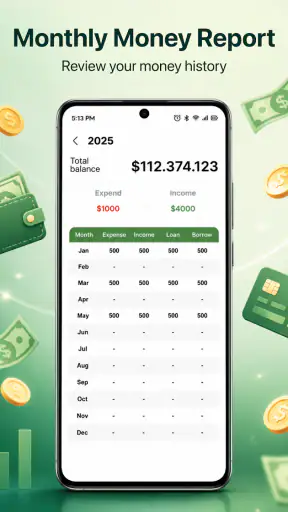
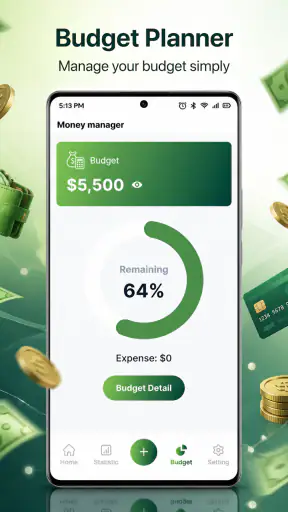
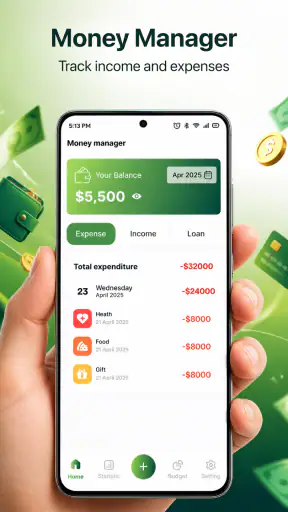
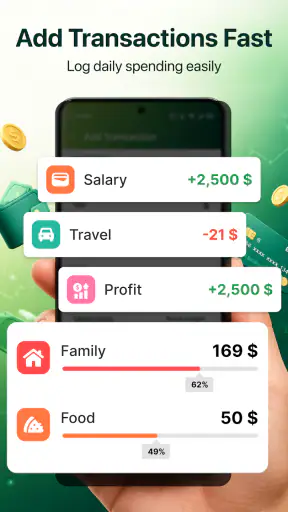
Mga detalye
- Rating
- 4.00 mga review
- Bersyon
- 1.0.2
- Developer
- EVGO I
Pagsusuri ni Norviv
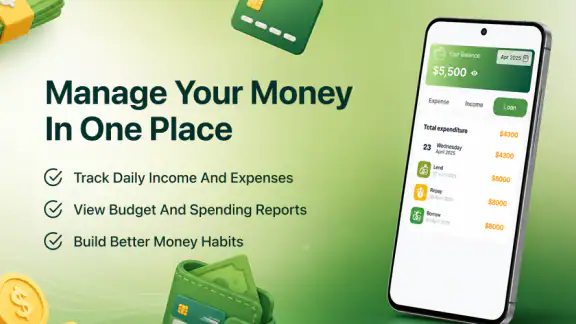
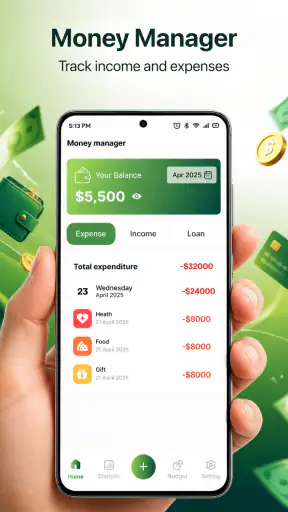
Kung gusto mong magkaroon ng mas malinaw na tanaw sa araw-araw mong pera nang hindi agad pumapasok sa bayad na serbisyo, ang Daily Money Manager ay isang praktikal na app na dapat mong tingnan. Isa itong app para sa personal na pananalapi mula sa EVGO I, at ang pangunahing gamit nito ay tulungan kang itala ang mga gastusin, bantayan ang badyet, at ayusin ang daloy ng pera sa mas madaling paraan.
Sa unang tingin, simple ang pangako nito, pero mahalaga ang ganitong uri ng tool dahil kadalasan ay hindi naman komplikadong investment analysis ang kailangan ng isang ordinaryong gumagamit. Mas madalas, ang problema ay maliliit na bayarin na hindi napapansin: kape bago pumasok, pamasahe, online order, dagdag na grocery, o biglaang gastos sa bahay. Sa aking pagsusuri, mas bagay ang app sa taong gustong magsimula ng disiplinadong pagtatala kaysa sa gumagamit na naghahanap ng kumpletong financial planning platform.
Isang libreng panimula sa pag-aayos ng pera
Ang mahalagang punto tungkol sa gastos ay malinaw: libre ang app. Dahil dito, wala kang kailangang ilabas na pera para lamang subukan kung kapaki-pakinabang sa iyo ang paraan ng pagba-budget nito. Iba ito sa mga serbisyong kailangan munang bayaran bago mo magamit ang pangunahing bahagi ng kanilang financial tools. Para sa isang taong nag-aatubiling gumastos sa budgeting app, mababa ang panganib ng pagsubok dito.
Hindi ko ituturing ang pagiging libre bilang awtomatikong patunay na mas mahusay ito kaysa sa bayad na alternatibo. Ang tunay na halaga ay nakasalalay sa kung gagamitin mo ito nang regular at kung sapat sa iyo ang ipinapangakong saklaw: pang-araw-araw na gastos, badyet, at personal na pananalapi. Kung iyon lamang ang kailangan mo, may malinaw itong praktikal na halaga. Kung kailangan mo naman ng mas malalim na pagsusuri o mas maraming konektadong serbisyo, maaaring mas mahalaga sa iyo ang ibang uri ng app kahit may bayad ang mga iyon.
May rating itong 3.9 mula sa mahigit apat na raang nagbigay ng marka, kaya makatuwirang tingnan ito bilang isang kapaki-pakinabang ngunit hindi perpektong solusyon. May mahigit isang daang libong install na rin ito, na nagpapakitang may sapat na interes sa ganitong uri ng personal finance tool. Hindi ko gagamitin ang mga bilang na iyon bilang kapalit ng sariling pagsubok, pero nagbibigay ang mga ito ng ideya na hindi ito isang ganap na hindi kilalang app.
Ang bersyong ginagamit sa kasalukuyan ay 1.0.2, at gumagana ito sa Android 7.0 pataas. Binigyan ito ng rating na 3+, kaya angkop ang age classification nito sa isang pangkalahatang personal na utility. Gayunman, ang mas mahalagang tanong para sa iyo ay kung tugma ang paraan ng pagtatala nito sa iyong sariling routine, hindi lamang kung kaya itong i-install ng iyong telepono.
Para saan talaga ito sa araw-araw
Ang pinakamalinaw na gamit ng Daily Money Manager ay ang pagbuo ng ugali. Sa halip na hulaan kung saan napunta ang pera sa katapusan ng linggo o buwan, maaari mong ilagay ang bawat gastusin habang sariwa pa sa isip mo. Ang simpleng hakbang na ito ay may malaking epekto dahil ginagawa nitong nakikita ang mga pattern na karaniwang natatabunan ng maraming maliliit na transaksiyon.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Isipin ang isang karaniwang araw: may pamasahe sa umaga, tanghalian sa labas, meryenda sa hapon, at isang maliit na online purchase bago matulog. Walang isang gastusing mukhang malaki, pero kapag pinagsama, puwedeng maapektuhan ang perang nakalaan para sa bills o ipon. Sa ganitong sitwasyon, hindi kailangan ng kumplikadong financial forecast. Kailangan mo ng lugar na babalikan para makita ang kabuuan, at doon nagiging kapaki-pakinabang ang ganitong app.
Ang unang payo ko ay huwag mong subukang ayusin ang buong buhay-pinansyal mo sa unang araw. Magsimula sa isang linggo ng tapat na pagtatala. Isama ang maliliit na gastos at huwag lamang ilagay ang malalaki. Pagkatapos, tingnan kung aling uri ng bayarin ang paulit-ulit. Mas makabuluhan ang resulta kapag totoong nakikita mo ang regular mong gawi kaysa kapag tinatantiya mo lamang ang mga numero.
May isa pang praktikal na paraan ng paggamit: ituring ang app bilang checkpoint bago gumawa ng bagong gastos. Bago ka mag-order o bumili, tingnan muna kung gaano na kalaki ang nagastos mo sa parehong uri ng bagay. Hindi nito awtomatikong pipigilan ang impulsive buying, pero nagbibigay ito ng sandaling paghinto na kadalasang wala kapag umaasa ka lamang sa memorya.
Ang halaga nito kumpara sa karaniwang alternatibo
Maraming tao ang gumagamit ng notes app, spreadsheet, o papel para sa pagtatala ng gastos. May silbi ang mga iyon, lalo na kung gusto mong ikaw mismo ang magdisenyo ng bawat column at formula. Pero kailangan mong buuin ang sistema mula sa simula, at madaling maging magulo kapag hindi pare-pareho ang format ng iyong entries. Ang Daily Money Manager ay mas direktang opsyon para sa taong ayaw munang magdisenyo ng sariling financial worksheet.
Kung ikukumpara naman sa malalaking budgeting platform, mas simple ang posisyon ng app na ito. Ang mas malawak na alternatibo ay maaaring mas bagay sa taong gustong pagsamahin ang maraming account, gumawa ng mas detalyadong plano, o mag-aral ng mas komplikadong financial trends. Sa kabilang banda, ang sobrang daming menu at setting ay puwedeng maging dahilan para tuluyang hindi gamitin ang isang app. Para sa akin, may halaga ang mas payak na direksiyon ng Daily Money Manager kung ang pangunahing problema mo ay consistency.
May trade-off dito: mas kaunting komplikasyon ang maaaring mangahulugan ng mas kaunting lalim. Kaya bago mo ito piliin, linawin mo muna ang kailangan mo. Kung gusto mo lamang malaman kung magkano ang ginagastos mo at kung pasok ka sa sariling badyet, sapat na panimulang tool ito. Kung naghahanap ka ng kumpletong larawan ng lahat ng financial accounts at mas advanced na pagpaplano, mas mainam na humanap ng ibang kategorya ng serbisyo.
Mga workflow na mas sulit kaysa sa simpleng pagtatala
Ang unang workflow na inirerekomenda ko ay ang “same-day entry.” Sa halip na mag-ipon ng maraming resibo at subukang alalahanin ang lahat sa katapusan ng linggo, maglaan ng maikling oras bawat gabi para itala ang nangyari. Hindi ito tungkol sa mahabang session; ang mahalaga ay hindi lumaki ang backlog. Kapag napabayaan ang ilang araw, mas mataas ang posibilidad na malaktawan ang maliliit na bayarin.
Ang ikalawang workflow ay ang lingguhang paghahambing ng plano at aktuwal na gastos. Magtakda ka ng simpleng limitasyon para sa mga bahaging madalas lumampas, tulad ng pagkain sa labas o pamimili. Sa pagtatapos ng linggo, huwag lamang tingnan kung lumampas ka. Tanungin kung bakit: may isang malaking hindi inaasahang bayarin ba, o paulit-ulit na maliliit na desisyon? Magkaiba ang solusyon sa dalawang iyon.
Ang ikatlong insight ay ang paggamit ng app bilang kasangkapan sa pag-uusap kung may kasama ka sa bahay. Kung ikaw ang may hawak ng karamihan ng gastusin, makatutulong na maipakita ang mga pattern sa isang malinaw at hindi emosyonal na paraan. Sa halip na sabihing “masyado tayong gumagastos,” mas kapaki-pakinabang ang pag-uusap tungkol sa partikular na uri ng gastos at kung ano ang puwedeng baguhin. Hindi nito nireresolba ang usapan para sa iyo, pero nagbibigay ito ng mas konkretong panimulang punto.
May isa pang mahalagang trade-off sa manu-manong pagtatala: mas maraming kontrol ang nasa iyo, pero mas nakadepende ang resulta sa iyong disiplina. Kung nakakalimutan mong mag-log ng gastos, magiging kulang ang larawang makikita mo. Kaya hindi ko irerekomenda ang app sa taong ayaw maglaan ng kahit maikling oras para sa regular na pag-update. Hindi sapat ang pag-install lamang para gumanda ang budget.
Sino ang makakakuha ng pinakamalaking halaga
Para sa isang estudyante o bagong empleyado na unang beses pa lamang nag-aayos ng sariling pera, magandang panimula ang app. Hindi mo kailangang magsimula sa komplikadong konsepto. Maaari mong gamitin ang unang mga araw para matutong kilalanin ang iyong regular na gastos, tukuyin ang mga puwedeng bawasan, at magkaroon ng mas makatotohanang ideya kung magkano ang natitira pagkatapos ng pang-araw-araw na pangangailangan.
Makikinabang din ang freelancer o taong hindi pare-pareho ang pumapasok na pera. Sa ganitong sitwasyon, mas mahalagang makita ang aktuwal na gastos kaysa umasa sa ideal na buwanang budget. Maaari mong gamitin ang mga tala upang malaman ang minimum na kailangan para sa araw-araw na pamumuhay at maiwasang gumastos na parang pareho ang kita bawat buwan.
Bagay rin ito sa taong paulit-ulit na nagsisimula ng budgeting system pero mabilis ding humihinto. Dahil libre ito at nakatuon sa pangunahing gawain, mas mababa ang hadlang sa pagbabalik. Ang susi ay gumawa ng maliit na routine: magtala pagkatapos ng pagbili, mag-review sa isang takdang araw, at mag-adjust ng isang kategorya sa bawat linggo. Huwag mong gawing proyekto na napakalaki para hindi ito maging nakakapagod.
Sa kabilang banda, hindi ko ito unang pipiliin para sa taong gustong awtomatikong makita ang buong financial picture nang halos walang manual input. Hindi rin ito ang pinakatuwirang opsyon para sa gumagamit na nangangailangan ng detalyadong financial planning, mas malalim na analysis, o workflow na kahawig ng accounting software. Sa mga ganitong pangangailangan, mas mabuting maghanap ng tool na malinaw na idinisenyo para sa mas komplikadong trabaho.
Mga limitasyong dapat isaalang-alang bago magsimula
Ang pagiging simple ng app ay parehong lakas at limitasyon. Nakakatulong ito para hindi ka ma-overwhelm, pero maaaring maramdaman ng mas bihasang budgeter na kulang ang lalim kapag lumawak na ang pangangailangan. Kung ang personal mong sistema ay may maraming account, magkakaibang income stream, o detalyadong financial goals, baka kailangan mong gumamit ng dagdag na paraan sa labas ng app.
Dapat mo ring tanggapin na ang kalidad ng resulta ay nakasalalay sa kalidad ng entries. Ang isang maling kategorya o nakalimutang gastos ay maaaring magbigay sa iyo ng maling konklusyon. Kaya mas mabuting pare-pareho ang paraan ng pagtatala kaysa pabago-bago ang label at detalye sa bawat araw. Ang consistency ay mas mahalaga kaysa sa sobrang detalyeng hindi mo kayang panatilihin.
Hindi ko rin gagamitin ang app bilang kapalit ng propesyonal na payo para sa malalaking desisyong pinansyal. Ang ganitong tool ay makatutulong sa pag-unawa sa sariling spending habits, pero ibang usapin ang buwis, utang, pamumuhunan, at pangmatagalang pagpaplano. Kung malaki ang epekto ng desisyon sa iyong kabuhayan, kailangan mo pa rin ng mas angkop na mapagkukunan ng gabay.
May tanong din ang ilang gumagamit kung sulit bang lumipat mula sa spreadsheet. Ang sagot ko ay depende sa ugali mo. Kung mahusay ka na sa spreadsheet at gusto mo ang ganap na kontrol sa formulas at layout, maaaring wala kang sapat na dahilan para lumipat. Pero kung hindi mo ginagamit ang spreadsheet dahil masyado itong matrabaho, maaaring mas madali para sa iyo ang isang app na nakatuon sa pang-araw-araw na pagtatala.
Praktikal na paraan para hindi ito maabandon
Kapag na-install mo na ito, magtakda agad ng malinaw na layunin para sa unang linggo. Huwag “ayusin ang finances ko” dahil masyadong malawak iyon. Mas mabuting layunin ang “itala ang lahat ng gastusin sa loob ng pitong araw” o “hanapin ang dalawang uri ng gastos na madalas lumampas.” Ang ganitong target ay mas madaling masukat at mas malaki ang posibilidad na matapos.
Gamitin ang app kasabay ng isang konkretong desisyon. Halimbawa, kung napansin mong madalas kang gumastos sa pagkain sa labas, subukan ang isang limitasyon para sa susunod na linggo at tingnan kung paano ito nakaapekto sa kabuuan. Sa ganitong paraan, hindi lamang archive ng mga lumang transaksiyon ang app; nagiging maliit na eksperimento ito para malaman kung aling pagbabago ang kaya mong panindigan.
Kung may regular kang bayarin, ilagay ang mga ito sa iyong pag-iisip sa simula ng cycle ng badyet. Pagkatapos, ituring ang natitirang pera bilang hiwalay na espasyo para sa flexible spending. Nakakatulong ang ganitong paghahati dahil hindi mo napagkakamalang “available” ang perang nakalaan na pala sa obligasyon. Kahit simple ang app, mas nagiging kapaki-pakinabang ito kapag malinaw ang panuntunang ginagamit mo sa pagbasa ng mga tala.
Huwag ding baguhin ang buong budget dahil sa isang kakaibang araw. Kung may minsanang emergency o espesyal na okasyon, itala ito nang maayos at tingnan ang pattern sa mas mahabang panahon. Ang layunin ay makilala ang regular na gawi, hindi parusahan ang sarili sa bawat paglihis. Sa aking pananaw, mas sustainable ang budget na may puwang para sa tunay na buhay kaysa sa planong sobrang higpit na agad mong susukuan.
Hatol: sulit bang gamitin ang libreng app na ito?
Sa huli, irerekomenda ko ang Daily Money Manager sa taong gustong magsimula sa simple at libreng pagtatala ng personal na gastusin. Hindi mo kailangang magbayad para makita kung makatutulong sa iyo ang ganitong routine, kaya makatuwiran itong subukan lalo na kung notes, memorya, o kalat-kalat na papel ang gamit mo ngayon. Ang halaga nito ay nasa pagiging praktikal at sa posibilidad na matulungan kang maging mas consistent.
Hindi ko naman ito tatawaging kumpletong sagot para sa bawat uri ng gumagamit. Kung kailangan mo ng mas advanced na financial system, mas malawak na account management, o mas detalyadong pagsusuri, mas mabuting pumili ng tool na ginawa para sa mga pangangailangang iyon. Ang libreng access ay mahalagang bentahe, pero hindi nito inaalis ang trade-off sa lalim at manual na disiplina.
Para sa akin, pinakamaganda ang Daily Money Manager bilang unang hakbang: isang mababang-risk na paraan para makita kung saan napupunta ang pera at kung kaya mong panatilihin ang isang regular na budgeting habit. Kung gagamitin mo ito araw-araw, susuriin linggu-linggo, at pagbabatayan ng maliliit na desisyon, may tunay itong silbi. Kung ii-install mo lamang at hahayaan ang mga tala na mapuno nang walang review, hindi nito maibibigay ang buong halaga nito.
Ang panghuling payo ko ay simple: subukan ito nang may tiyak na layunin, hindi dahil lang gusto mong magkaroon ng isa pang app. Kung ang kailangan mo ay malinaw na pagtingin sa pang-araw-araw na gastos at mas maayos na kontrol sa badyet, magandang panimula ito. Kung mas malaki ang iyong pangangailangan kaysa sa pangunahing personal finance tracking, laktawan ito at humanap ng mas malawak na alternatibo. Sa tamang gumagamit, ang Daily Money Manager ay hindi kapalit ng financial expertise, pero maaari itong maging kapaki-pakinabang na kasama sa pagbuo ng mas maingat na gawi sa pera.
Mga madalas itanong
01Ano ang Daily Money Manager at para saan ito ginagamit?
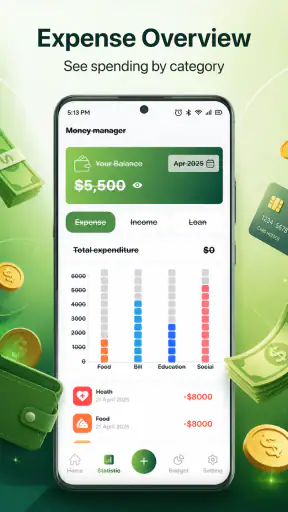
Ang Daily Money Manager ay isang personal finance app na tumutulong sa pagtatala at pagsubaybay ng iyong kita, gastusin, budget, at mga transaksiyon sa araw-araw. Matapos itong gamitin, mas madali kong nakita kung saan napupunta ang pera at kung aling mga kategorya ang pinakamalaki ang gastos. Praktikal ito para sa mga gustong magkaroon ng mas malinaw na kontrol sa kanilang pananalapi.
02Madali bang gamitin ang Daily Money Manager para sa mga bagong gumagamit?
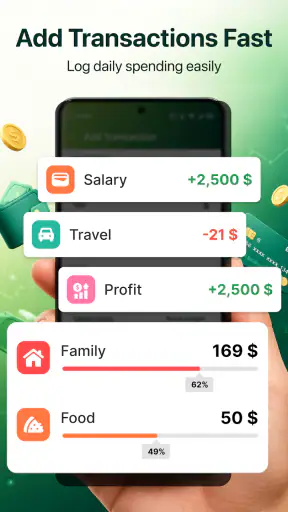
Oo, karaniwang simple at madaling maunawaan ang interface ng Daily Money Manager, kaya maaari itong gamitin kahit ng mga walang dating karanasan sa budgeting apps. Kailangan mo lamang ilagay ang halaga, uri ng transaksiyon, petsa, at kategorya. Gayunman, mas magiging kapaki-pakinabang ito kung regular mong itatala ang bawat gastos at hindi lamang kapag kailangan mong suriin ang iyong budget.
03Maaari ba akong gumawa ng budget at subaybayan ang aking mga gastusin?
Maaari kang magtakda ng budget para sa iba’t ibang kategorya tulad ng pagkain, transportasyon, bills, shopping, at entertainment, depende sa mga feature ng bersiyong ginagamit mo. Makikita mo kung magkano na ang nagastos at kung gaano pa kalaki ang natitirang halaga. Nakakatulong ito upang maagapan ang sobrang paggastos bago maubos ang inilaan mong pera.
04Ligtas ba ang aking financial information sa Daily Money Manager?
Bago gamitin ang app, mahalagang basahin ang privacy policy at tingnan kung anong impormasyon ang kinokolekta, iniimbak, o ibinabahagi. Ang ganitong uri ng app ay kadalasang gumagamit ng PIN, password, o biometric lock para maprotektahan ang mga tala. Iwasang ilagay ang sensitibong detalye tulad ng online banking password, at regular na gumawa ng backup kung may ganitong opsiyon.
05Libre ba ang Daily Money Manager, at may mga bayad o limitasyon ba?
Maaaring may libreng bersiyon ang Daily Money Manager, ngunit posibleng may premium features, in-app purchases, o advertising depende sa platform at bersiyong iyong ida-download. Karaniwang maaaring malimitahan ang ilang advanced report, backup option, o customization sa libreng bersiyon. Suriin muna ang app listing, presyo, subscription terms, at cancellation policy bago kumpirmahin ang anumang bayad.


